これまでのコラムで、全世界株式であろうとS&P500であろうと、その成否を握るのは広義の情報技術セクターであり、ゆえに同セクターを常に把握することが不可欠であると述べました。
本稿では、上述のコラムから視点を変え、近年において「国全体の企業収益が拡大した事例」における「共通項」は何か、セクターを限定せずに考えます。
結論から述べますと、リーマンショック以降、経済規模が大きな国において国全体の企業収益が拡大した事例のほとんどでは、「減税を含む財政拡張」が行われていました。
言い換えれば、国全体の企業収益が拡大するには、他の要素だけでは不十分で、貨幣要因が重要な着眼点になると考えています。
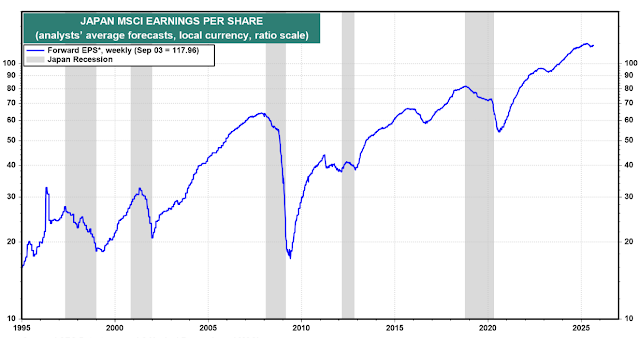
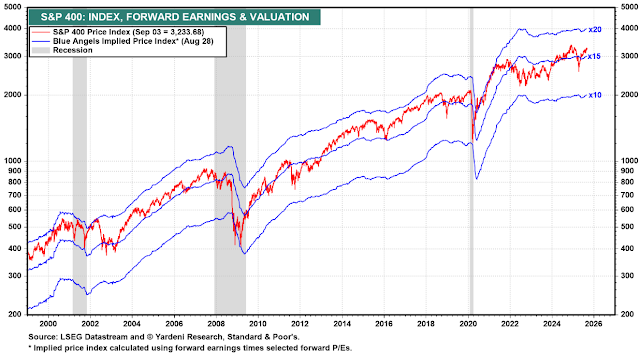
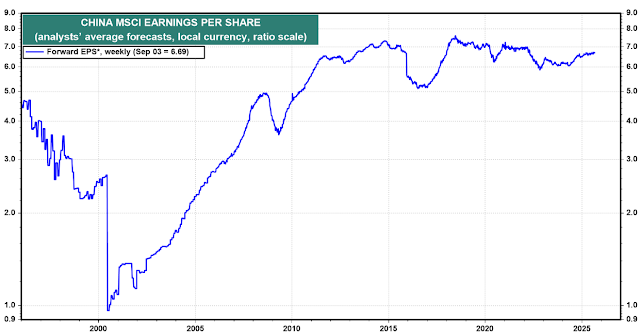
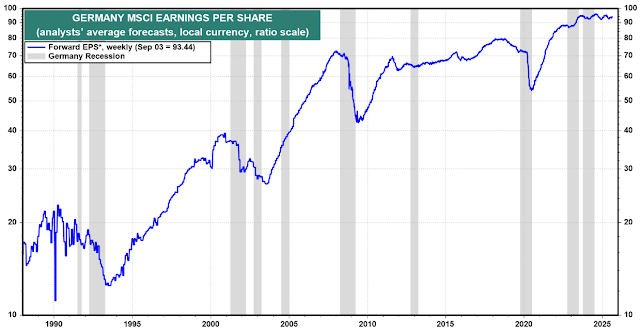
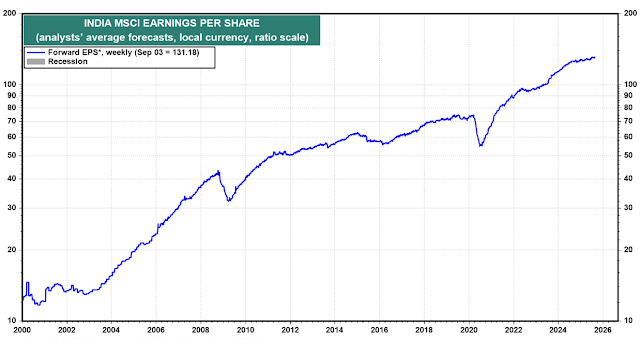
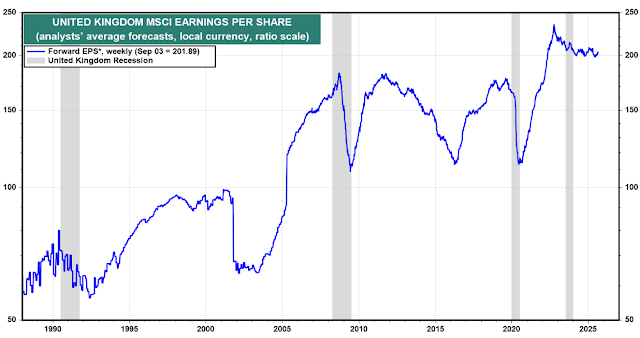
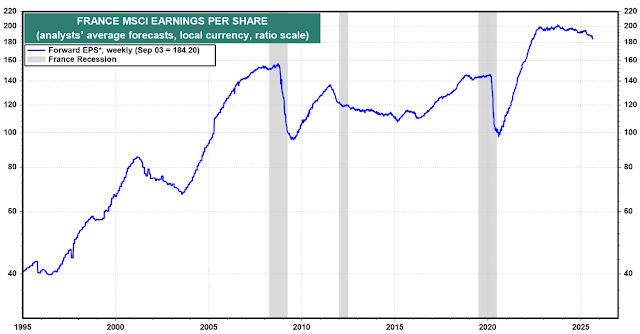
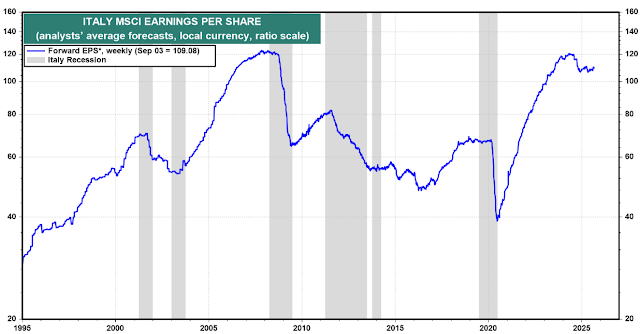
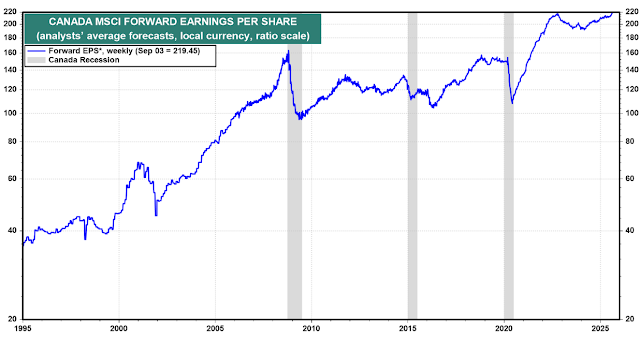
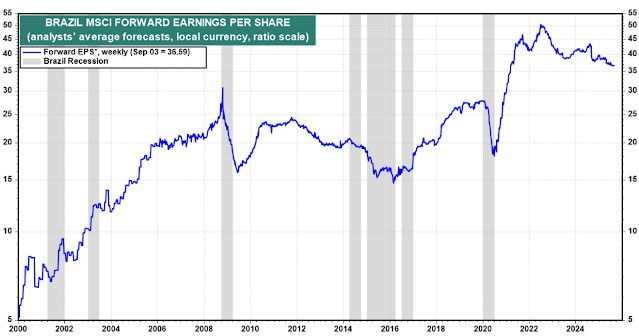
本文のあとに、GDP上位各国における企業収益の推移グラフを載せています。それらのグラフと照らし合わせながら、以下、1990年代から現在に至るまでを振り返ります。
リーマンショックまでの期間は、EUの発足や中国の発展による需要の拡大に加えて、民間金融機関による掟破りの信用創造が寄与しました。将来的に同様の展開が生じる可能性を完全に否定できるものではありませんが、EU発足や中国の発展、当時特有の信用創造といった要因は、現時点では再現性が低い要素と筆者は捉えています。
時系列順で言えば、まず、欧州では1993年にEUが発足し、単一市場が本格的に機能し始めて規模の経済が働き、域内の企業収益が伸びました。
2001年には中国がWTOに加盟し、直接投資が伸びて同国の需要が増大し、その売上が世界にもたらされ、また、同国に生産活動を移管した企業は生産の効率化と利益率の向上を実現しました。
同じ時期に、米国では住宅価格の顕著な上昇が見られ、住宅ローンの証券化によるその長期化も相俟って資産効果が続いて個人消費が拡大しました。さらに、証券化商品への投資で利益を膨らませた金融機関による掟破りの信用創造も広範に拡大しました。
一方では、そのような信用創造があっても中庸的な成長率にとどまっていたことは、需要の総量拡大が容易ではないことを示しています。
2008年のリーマンショックで収益が失われた後、2011年までは各国の金融緩和や財政出動に加えて、中国が強力な財政出動を行ったことが決定的な後押しとなって急速に回復しましたが、2011年以降は米国とインドを除いては各国とも長らく成長のエンジンに欠け、金融緩和だけでは効果が出にくく、減税を含む財政頼みの傾向が続いています。
久しぶりに企業収益が各国とも大きく伸びたのは、2020年のコロナ禍からの1~2年間です。この時こそ、各国で財政出動が積極化したのであり、その間は金利が物価上昇に追いつかなかったため、まさに貨幣要因で収益拡大が生じたとみています。
2020年のコロナ禍以降1~2年間の収益拡大は、日本を除いては2022年に「急激な金利上昇によって実質金利が大きくプラスになったところ」で終焉を迎えています。実質金利の上昇は、金利そのものが需要や収益を圧迫することに加えて、信用創造の抑制を通じて貨幣増加の抑制に繋がります。
このときの急激な金利上昇はインフレ率の急伸を受けて行われたものですが、そのインフレは「コロナ影響の残存による国際的なサプライチェーン毀損」による財価格の上昇と、「さまざまなコロナ影響の残存による著しい労働力不足」による人件費とサービス価格の上昇によって起きたものです。
いま、先進国における労働力は中長期的な減少トレンドの入り口にあるとされますが、それは労働者の雇用者に対する優位化を通じて潜在的な賃上げ圧力を高めていきます。その圧力は特に物価上昇時においてインフレスパイラルの火種となるため、折に触れて「賃上げ圧力が強すぎるため、金利で引き締める」局面を迎えやすい構図にあると考えられます。
以上から、財政政策などで貨幣が増加していくこと、賃上げ圧力が強すぎず実質金利が大きくプラスではないこと、これが現代の地域的な企業収益拡大において最も望ましい構図だと考えます。
2026年7月14日(初回更新:2025年8月10日)
本コラムは投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。本コラムは、信頼できると判断した情報源からの情報に基づいて作成したものですが、正確性、完全性を保証するものではありません。万一、本コラムに基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本コラムは著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。