現代の資産運用において、「情報技術(IT)セクターをどう考えるか」、これは常に避けて通れない重要な要素となっています。
そう言い切る理由は、世界の企業収益成長を長年牽引し続けてきたセクターであり、その帰趨として、「世界全体の企業利益」においても「世界全体の株式時価総額」においても「占めるウェイト」が高く、かつそのウェイトは「今なお拡大中」であることです。
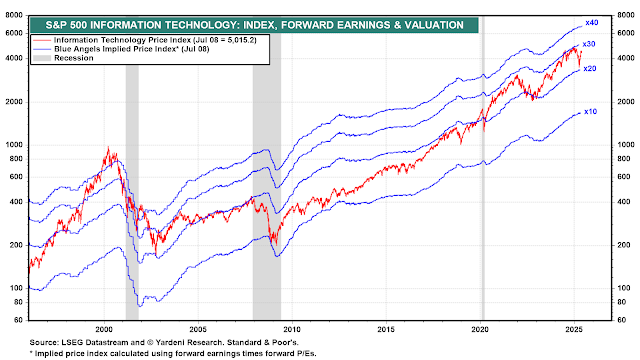
下の図はS&P500のうち、情報技術セクターのグラフです。青線が示すように、情報技術セクターは長年にわたり一定かつ高いペースで利益成長を続けています。(青線は予想一株利益に一定の倍数をかけたもので、各線が株価収益率10倍、20倍、30倍、40倍を表しています)
金利の上下、国際関係、景気の好悪、半導体の好不況といった外部環境の大きな変化が連続する中で、個別企業ではなくセクター全体としてこのように持続的な利益成長を遂げている事実は、セクターにおいて絶え間ないイノベーションが続いていることの証左であると認識します。
一般的な分類における「情報技術セクター」に含まれていない企業の中にも、実質的に情報技術をコアサービスとして需要を拡大している企業が多くあります。「広義の情報技術セクター」と呼ぶべき企業群です。
例えば、Google、Meta Platforms、Netflix(以上は「コミュニケーションサービス」)、Amazon(「一般消費財」)などがこれにあたります。彼らもまた、「情報技術セクター」と同様に継続的かつ高いペースの利益成長を続けています。
一方で、「広義の情報技術セクター」を除く世界の企業収益全体はそのように高い成長を遂げてはいませんので、世界の企業収益全体に占める「広義の情報技術セクター」のウェイトは年々高まり続けています。
このため、世界の株式市場時価総額全体に占めるウェイトもまた、当然に高まり続けています。
他の経済要因の影響を完全に無視できるわけではありませんが、以上のことから、全世界株式に投資しようと、S&P500に投資しようと、運用成果への影響度としては「広義の情報技術セクター」の業績動向がマクロ経済動向以上に重要な着眼点になると筆者は考えています。
では、「広義の情報技術セクター」の業績動向についての意見はどのように持つべきでしょうか。
「広義の情報技術セクター」の利益成長はイノベーションを源泉としたものであることは大方の見方が一致していると考えられますが、イノベーションの未来を予測しようとしても、確信を持って理解することは難しいと思います。
ですが、このこと(イノベーションの未来予測が困難であること)は市場、すなわち万人もまた同様だと考えています。そう考えるのは、情報技術セクターの利益と株価がこれまで概ね同じペースで変化して来たからです。概ね一定のPER、バリュエーションで推移してきたとも換言できます。
もちろんセクターのPER(株価収益率)は市場平均よりも遥かに高く、成長率に見合った高いバリュエーションで取引されていますが、もし市場が数年先までのイノベーションを把握できるならば、株価はすぐにもっと高いPERになる水準まで織り込みを済ませ、やがて「利益は成長しても株価は上がらない(PERは低下していく)」状況になるはずです。しかし、そうはなっていません。
情報技術セクターの業績動向についての意見を持つことは現代の資産運用において欠かせない要素だと言えますが、そのために必要なことは特別な知識や「読み」ではなく、その時々の業績、成長率の変化、株価のバリュエーション水準を把握するという、プレーンでシンプルな確認作業を続けることだと言えるでしょう。
その上で、私個人の予断としては、「広義の情報技術セクター」の利益成長は将来を通じて急激にストップしたり反転していく可能性は低く、鈍化するとしても緩やかに鈍化していくものと考えています。
そう考える最大の根拠は、大手IT企業ほどマネタイズ強化の余力を十二分に残している点にあります。
2022年には、近年になく利益成長がストップする局面がありました。コロナ禍での在宅勤務化からなる需要先食いによる反動減に加え、過剰雇用・過剰投資を始めとするコストコントロールの弛緩が背景でした。しかし、その後はすぐにそれまでの利益成長軌道に回帰しています。このときに大手IT各社が切ったカードがまさに「マネタイズの強化」であり、その段階を経て再び「投資を強化しながらの利益成長」へと回帰しています。
ハイパースケーラー(大手IT企業)におけるAI関連設備投資額は加速を続けていますが、そのことによる減価償却費の増大を相殺すべく、彼らは再びマネタイズの強化に舵を切り始めています。
今回の局面は「AIが自社の既存サービスを毀損するのか否か」という要素を抱えている点で、これまでのマネタイズ強化局面とは異なります。
もちろん、投資先であるAI(クラウドサービスを含む)のマネタイズ進展こそが利益成長の見通しにおいて最も重要であることは当然です。
しかし、ある程度AI利活用が普及してきたからこそ、今回のマネタイズ強化局面の結果は既存サービスによって獲得できる利益余地の大きさを測ることができるものです。
その余地が大きいのであれば「情報技術セクターの利益成長」は当面持続可能ということになります。
一方、その余地が小さい場合は、これまでのAI関連設備投資そのものが「自社の既存サービス毀損を予見して止む無く行ってきたもの」であるということになり、AIによるマネタイズ進展が利益成長の絶対条件となります。
この「既存サービスのマネタイズ強化余地は大きいのか、小さいのか」の結果は、当然設備投資計画にも極めて大きな影響を与えうるものであり、すなわち設備投資先である半導体等の製造業にも極めて大きな影響が生じ得ます。
以上から、今年後半から来年にかけての大手IT企業決算は「S&P500」においてはもちろんのこと、「全世界株式」においてさえもこれまで以上に注目する必要がある、と考えています。
次のコラムでは、「広義の情報技術セクター全体の株価に対する評価基準」について記します。
2026年7月14日(初回更新:2025年7月29日)
本コラムは投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。本コラムは、信頼できると判断した情報源からの情報に基づいて作成したものですが、正確性、完全性を保証するものではありません。万一、本コラムに基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本コラムは著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。