資産形成は、将来の安心を築くための重要なステップです。私たちは、お客様一人ひとりの目標達成をサポートするために、明確な運用プランの構築を最も大切にしています。
ここでは、私たちが考える資産形成における運用プランの重要なポイントをご紹介します。
投資を始める際、まずは「何に投資するか」「いつ買うか」「いつ売るか」といった銘柄選択や売買のタイミングについて考えることから入ることが多いと思います。これらは「良い期間収益率(年率などの期間ごとの収益率)を得るための方策」として重要な要素と換言できます。
しかし、最終的な投資リターンは、その期間収益率をどれくらいの期間継続して運用できたか?で決まります。
私たちが資産形成における検討項目の第一として考えているのは、「運用期間」をできる限り長く確保することです。なぜなら、運用期間は期間収益率と違って不確実ではなく、一方で「あとになって取り戻すことの出来ない」要素だからです。
したがって、もし若いうちから資産形成を始めることが出来るのなら、若いうちに無理のない範囲で多くの余裕資金を投じていくことです。
例えば積立投資をされている場合、「加齢とともに収入が増えたら増額していく」のではなく、むしろ逆に「退職が近づくにつれて積立金額を減らしていくことを前提に現在の積立金額を設定する」ことが運用期間の観点からは理想的と言えます。
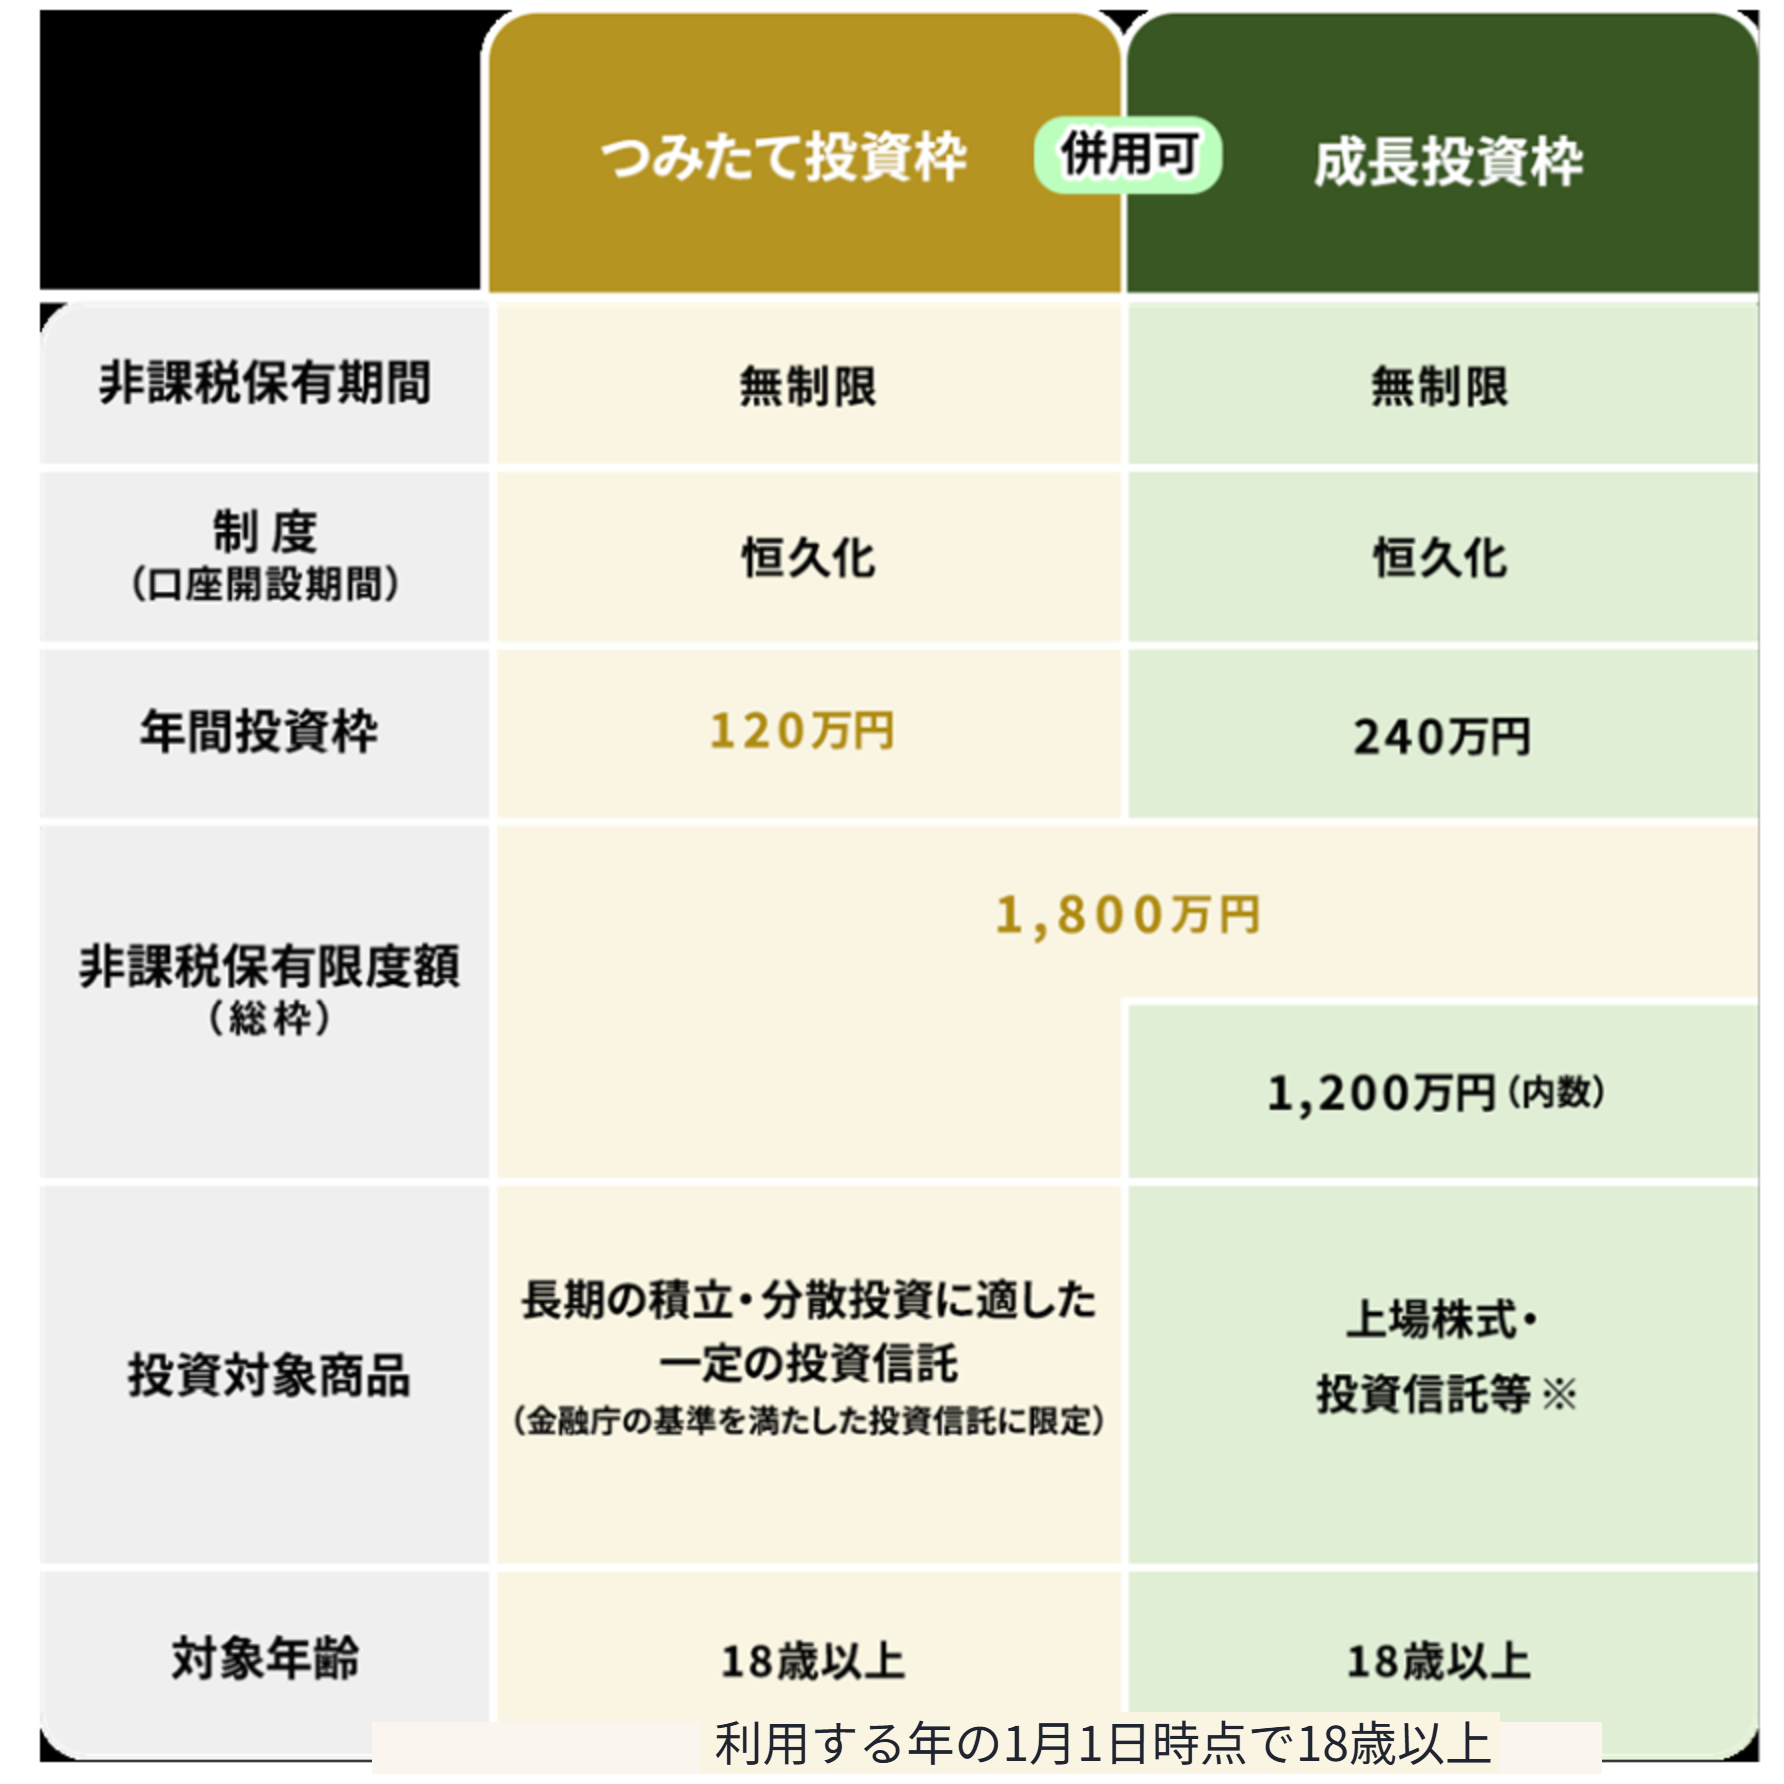
・①整理・監理銘柄 ②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外
・2023年末までに、つみたてNISAおよび一般NISAの口座において投資した商品は、2024年1月以降はNISAの外枠で管理され、2023年までのNISA制度における非課税措置が適用されます
NISA制度においては、その制度設計上、頻繁な銘柄見直しや売買を前提としない投資対象を選ぶことが望ましいと考えます。それゆえ、NISAで購入すべき投資信託を選ぶ際には、以下の点を重視しています。
- 十分に長い運用実績を有していること
- 「中長期の安定的なパフォーマンス」と「運用の再現性」を重視するファンドであること(過去の実績、分散度合い、運用体制などから確認)
- 地域分散が効いていること
資産を取り崩すライフステージに入っても、一括で売却するのではなく、少しずつ売却していくことで運用期間を長く維持することができます。
例えば、SBI証券では「投資信託定期売却サービス」の設定が可能です。これは積立投資の逆で、毎月一定額(2025年中には定率での売却も導入予定)を自動的に売却するサービスです。このサービスを活用することで、最終的な売却価格を平準化し、市場変動リスクを抑えるメリットも期待できます。
「運用期間を長く取る」というカードは、使わずにいると時間とともに価値を失っていきます。もし、あなたがそのカードを持っているのなら、資産運用を考えるとき、カードを使用することをまず第一に検討すべきです。
一方で、運用期間を長く取るということは、そのあいだに少なからず難しい時期を経るということです。だからこそ、見通しに不透明感が台頭したときに「長期的な視座に基づく場合、どのように行動するべきか」という指針を根拠をもって示していくことがアドバイザーの最も重要な責務の一つであると考えています。
そのために、アドバイザーとして「運用期間を長く取る」ための設計をお手伝いすることに留まらず、必ず定期的なレビューをお伝えしております。難しい時期になってはじめて考えるのではなく、日ごろから状況を共有させていただくことでこそ良い備えができると考えているためです。
2026年7月14日(初回更新:2025年7月29日)
本コラムは投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。本コラムは、信頼できると判断した情報源からの情報に基づいて作成したものですが、正確性、完全性を保証するものではありません。万一、本コラムに基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本コラムは著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。