前回のコラムでもお伝えしたように、現代の資産運用において、情報技術セクターに対する評価・意見を更新し続けることは避けて通れない重要な要素となっています。今回は、情報技術セクター全体の株価に対する評価基準に絞って記します。
2010年を起点として、現在に至るまでの「広義の情報技術セクター」の利益成長率は概ね年15%と歴史的に特異ともいえる極めて高い水準を維持し続けています。
継続的に高い成長を維持している企業は、その株価形成においてその成長が将来も再現される前提で評価されるため、情報技術セクターの予想PER(株価収益率)は中庸的な予想PERと比較して当然ながら高い水準にあります。
「情報技術セクターは高い利益成長率をバックに世界の株価成長を牽引しているが、一方で利益成長が鈍化する場合は評価の低下による株価下落余地を内包している」ということです。
さらに換言すると、もしどこかで情報技術セクターの成長が終焉するときは、それがもたらす株価への影響は停滞ではなく、大きな下落とその後の停滞であろうと認識しておく必要があります。
上述のように、情報技術セクターは明らかに高いリターンの源泉であり、世界株全体への影響は最も大きく、しかし成長率の維持が前提化されたセクターであることから、「株式を通じた資産運用の大部分において、情報技術セクターのヘルスチェックは不可欠である」と言えます。
この認識に基づき、私は定点観測的に情報技術セクター全体についての現状認識を皆様にお伝えしています。現状認識とは、単に割高・割安の判断だけでなく、成長見通し、市場が意識している要素とその正誤、そしてそこから導き出される売買や保有継続の是非までを含みます。
私が定点観測している定量的な要素は、単純ではありますが以下の2つです。
- 時価総額上位企業の予想PERと過去平均の比較:「広義の情報技術セクター」に属する時価総額上位企業の予想PERを個別に確認し、それぞれの企業の過去における平均的な予想PERと比較することで、現在の株価が相対的にどのような水準にあるかを把握します。
- 予想増益率:それらの企業群全体における最新の予想増益率を注視します。利益成長率のベースを15%と認識し、それ以上であれば「過去平均よりも伸び率が高い状況=過去平均より予想PERが高くとも許容されうる」、それ以下であれば「過去平均と比べて伸び率が鈍っている状況=過去平均より予想PERが低いことが妥当」と評価します。
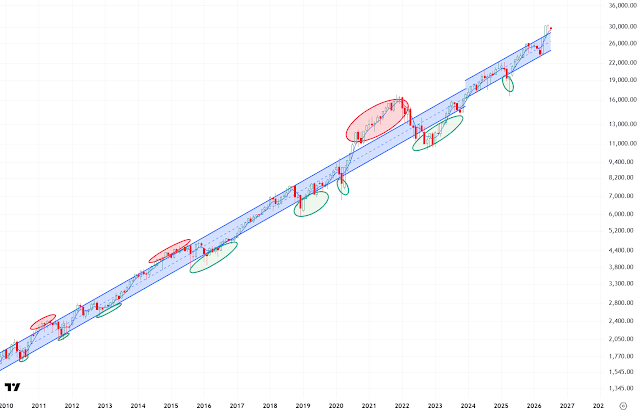
上掲のチャートは、2010年から現在までのNASDAQ100推移です。縦軸目盛りを変化率で取った対数チャートで、ブルーの直線3本(上から実線、点線、実線)はいずれも年率15%の傾きで描いています。
仮に年率換算15%ペースでの利益成長が加速も減速もせずに実現していたとするならば、この3つの「実線、点線、実線」はそれぞれ常に同じPERを指し示していることになります。
一方、ご覧の通り、NASDAQ100(図のローソク足)は、2010年から現在に至るまでの期間中、その大半において「3つの実線、点線、実線」のレンジ内で推移してきたことがわかります。
このことから、もちろん大枠でではありますが、「情報技術セクター主要企業の過去平均利益成長率はおよそ15%」であり、「予想PERは概ね一定のレンジで推移してきた」という認識を持ちます。
予想増益率が15%であれば実線に挟まれた点線付近に位置していることが妥当、それよりも高かったり低かったりすれば、それに沿った位置が妥当、とも認識しています。
なお、2023年後半に全ての直線を上方に7.5%スライドさせていますが、これは実際の企業利益が年率15%の利益成長で当てはまる水準をそれだけ上方に逸脱したために行いました。前回のコラムでも触れましたが、この「利益水準の上方スライド」は、2022年に起きた利益成長の顕著な鈍化局面を経て主要企業群が行った「マネタイズの強化」によるものだと認識しています。
2026年7月14日(初回更新:2025年7月29日)
本コラムは投資判断の参考となる情報提供のみを目的として作成されたもので、投資勧誘を目的としたものではありません。投資に関する最終決定は投資家ご自身の判断と責任でなされるようお願いします。本コラムは、信頼できると判断した情報源からの情報に基づいて作成したものですが、正確性、完全性を保証するものではありません。万一、本コラムに基づいてお客さまが損害を被ったとしても当社及び情報提供者は一切その責任を負うものではありません。本コラムは著作権によって保護されており、無断で転用、複製又は販売等を行うことは固く禁じます。